990亿的单季收入、52.1亿的单季核心归母净利润,这两组数字第二天就会被写进无数条标题里。按职业习惯,这两组数字可以先绕开,直接翻单车口径——车评人看财报,销量和总收入可以是修辞,单车利润骗不了人。翻完之后,记住的是另一个数:6664元,前三季度吉利汽车每卖一台车的核心归母净利润,同比涨37%。
这个数字扎眼,是因为2026年的前三季度,行业整体下滑6%,终端让利、价格中枢下行是普遍现象。吉利汽车走的是另一条路——不跟风降价,靠产品结构把单车价值抬上去。所谓“打反”,反的就是这个方向。前三季销量223.5万辆,同比涨3%;总收入2726亿元,涨13%;核心归母净利润149亿元,涨41%。三层增速,一层比一层陡。再看单车平均销售收入:11.2万元,同比涨12%;毛利率抬到18.0%,核心归母净利率5.5%。
先给一个参照系:在这个背景下,吉利汽车整体乘用车市占率提升到11.1%,新能源乘用车市占率提升到11.4%。那3%的销量增长,不是顺风跑出来的,是在存量竞争里拼出来的。
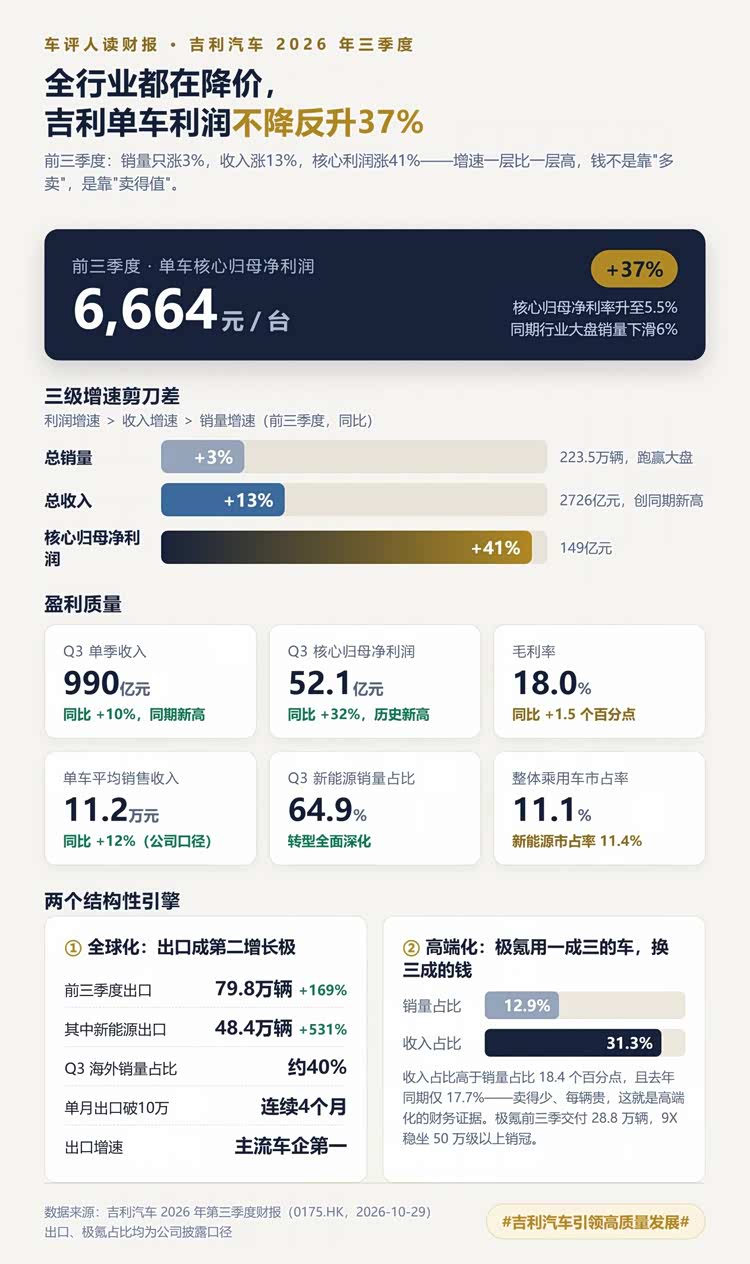
钱不是靠多卖车挣的,是结构挣的
两个口袋。一个是极氪:前三季28.8万辆,只占集团销量12.9%,却贡献31.3%的收入,一年前收入占比还是17.7%——卖八分之一的车,收三分之一的钱。极氪第三季度交付11万辆,9月破3.7万辆,全年30万辆目标已完成96%。
另一个是海外:第三季度海外销量占比约40%;前三季出口79.8万辆,同比增169%;第三季度32.3万辆,同比增189%。169%里有低基数的成分,这个斜率能不能维持,得单独说,但结构在变好——前三季新能源出口48.4万辆,同比增531%,已经是出口增长的核心引擎。
这两个口袋不是并列关系,是支撑关系。国内高端站住了,高价位出海才有产品基础。一台车在国内能站上50万还站得住,才有资格在德国挂上近百万的价签。极氪这条线决定了吉利汽车出海带出去的是什么——先带产品力,再谈价格。
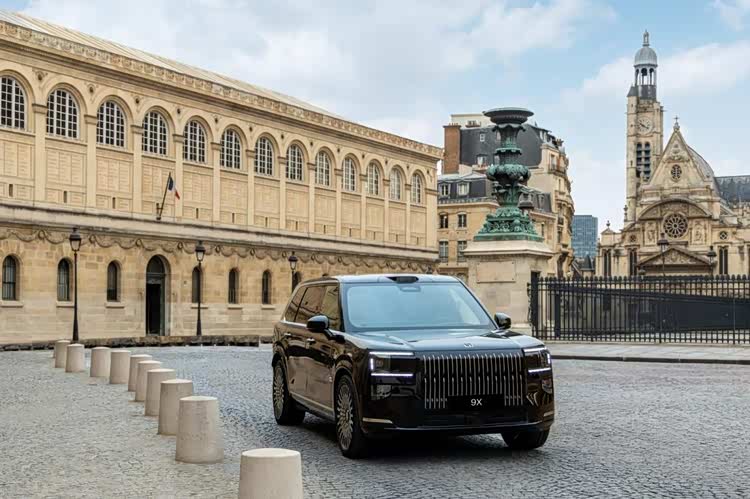
高端车最诚实的检验标准,不是首月订单,是第十二个月还在不在。极氪9X上市满一年,1—9月仍位列国内50万元以上市场销冠,保持超7千月销;7X连续三个月破万;007GT维持7千到1万辆。纯电、混动、SUV、轿车四条产品线同时跑出量,在今年的新能源市场里不是普遍现象。
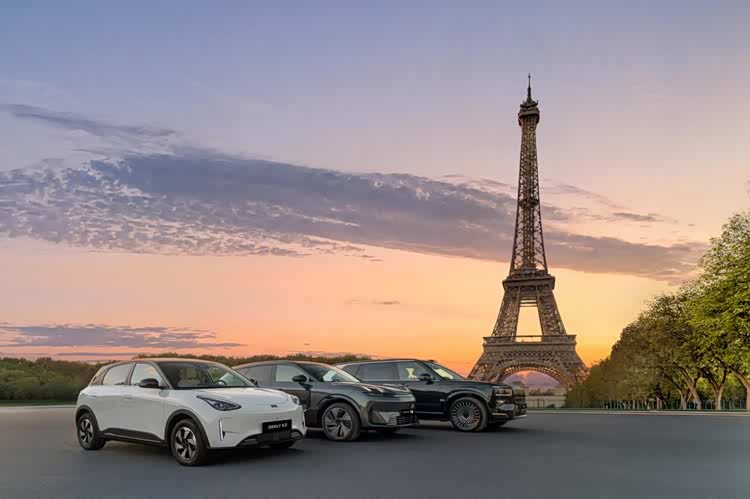
出口的含金量在定价。极氪9X已在德国、法国、瑞典开启销售,起售价近百万人民币;阿联酋起售价超80万元。高消费市场肯为它掏真金白银,比品牌叙事更硬。国内拼配置和体验,海外拼品牌认知,这是两个难度系数。极氪把“中国豪华”从概念做成了海外展厅里真实的价签。这条线最大的不确定性,仍然是政策。
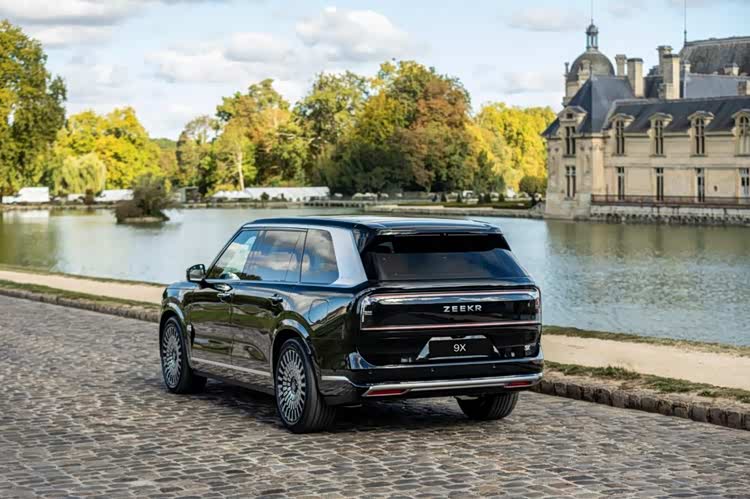
出海这件事,路径不一样
过去两年,贸易政策和关税规则持续波动。优先适配规则、把壁垒冲击降到最低,见效更快,但更依赖外部政策环境。吉利汽车选的是另一条路:直接进场,做“产业共生型”出海。
第三季度,收购福特西班牙工厂部分股权;沃尔沃成为领克欧洲独家经销商;雷诺吉利汽车巴西公司首款本地化生产车型下线。欧洲渠道年底目标1000家,与福特合资的工厂明年下半年投产。工厂是合作方的,网络是沃尔沃的,产线是本地化的。吉利汽车不把自己当外来挑战者,而是带着技术和产品入伙。跟本地产业绑在一起,是把命门换成筹码,代价是慢——谈合作、建产能、磨合本地化,报表上先砸钱后收钱。
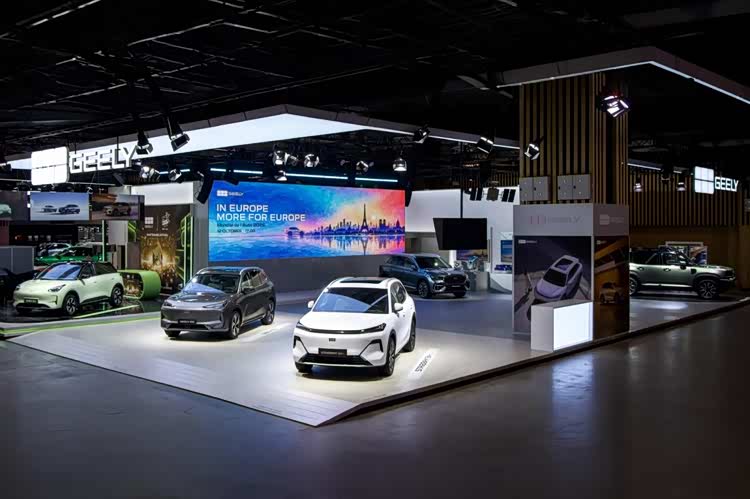
所以这份财报里有一组对照挺有意思:它在海外重仓本地化,单车利润却还在往上走。
四个牌子,解四道题
燃油车大盘仍在承压,中国星前三季87.4万辆,9月、10月连续破10万辆、同环比双增,连续第十年稳居中国燃油及油混车自主品牌销量第一。不少人把这读成“守住基本盘”,这个读法看小了。在燃油车大盘持续收缩的背景下,中国星走的是一条能源升级的差异化路径:i-HEV已上车五款车型,截至10月累计销量近8.6万辆;八成以上工况靠电驱,实测油耗2.22L/100km,比日系混动标杆低12%以上。
2.22L的意义不在省油。中国品牌第一次在日系经营了二十年的混动地盘上,拿到了可量化的对标资格。资格和话语权是两件事——话语权要一代产品周期以上的市场检验,但门已经推开了一条缝。i-HEV计划2027年第一季度出海,主攻充电桩少、电价贵、补贴缺的市场,在那些地方HEV是燃油车最现实的换代方案。这条路走通,中国星就不是“燃油车最后的倔强”,而是“燃油车的新版本”。
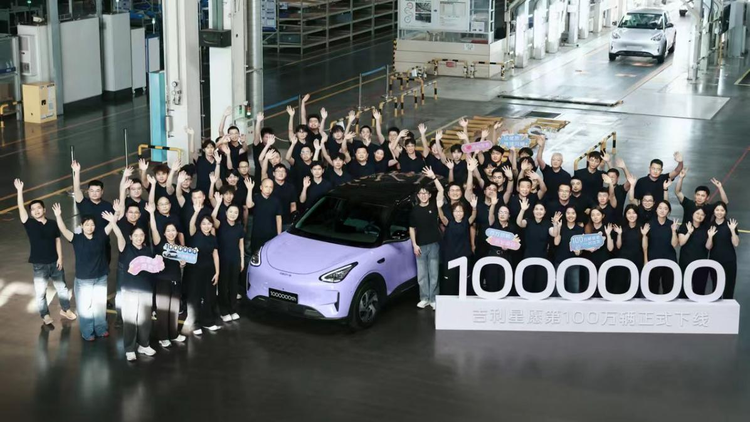
银河这边,星愿10月单月销量突破7万辆、创下新高,上市两年达成100万辆下线,稳居中国全品类乘用车销冠。更值得看的是它怎么回答“星愿之后谁来接”:银河E5月销14,194辆,星舰7月销25,476辆,银河TT首月交付10,225辆,战舰700本月上市销量8,285辆。从一款车驱动变成多款车驱动,腰部的量持续顶上来,银河正从主流家用品牌走向全品类、高价值。
银河TT切运动轿跑,战舰700切硬派越野,这两个新品类的量不是靠低价换来的——买它的人是被品类吸过来的。在15万以下价格带最拥挤的时候,敢开新品类本身就是定价能力。
领克被问得最多的是“你到底想干什么”,回答是“向宽”:不盲目上探豪华,也不靠降价换量。听着像妥协,其实是四家里最难走的一条路。前三季19.6万辆,新能源占比超七成,出口同比增151%;9月超1.8万辆,新能源占比超九成。07GT两个月交付破万,切的是此前几乎没人敢碰的B级插混旅行车;领克20开启预订1小时大定1.46万辆,在10万到15万纯电里做成了“高配选择”;900L四季度正式亮相。它能这么打,靠的是复用集团的架构、动力、座舱和智驾——共享的是成本,独立的是品牌人格。
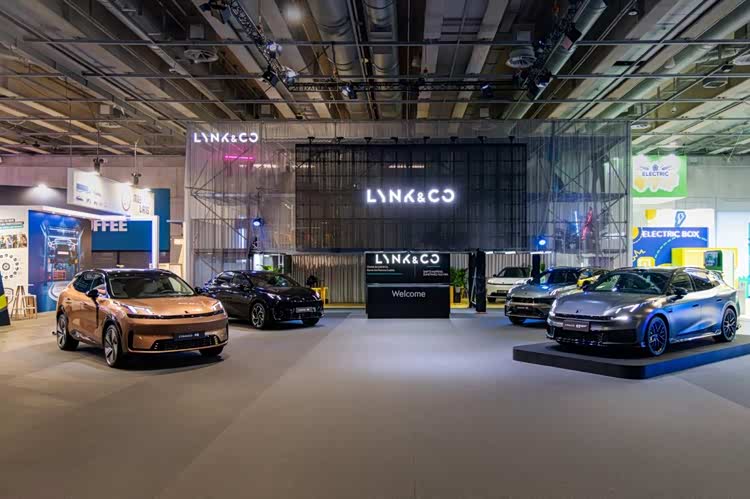
四家解的确实不是同一道题:银河解的是“不靠降价怎么开新品类”,中国星解的是“燃油车怎么在新能源时代维持溢价”,领克解的是“中高端品牌怎么不靠降价活着”。极氪解的那道题最难——中国车能不能在80万以上站住。
成本只付了一次
四家各打各的仗,底下共用一套架构、一套三电、一套座舱。分品牌看,每家都在拼命;合起来看,底层成本只付了一次。这才是一个吉利汽车真正值钱的地方:不是把四个品牌并进一家公司就算完,是让四种商业模型共享同一份底层成本。
组织调整是这条线的保障。8月中旬管理层调整,安聪慧接任董事会主席,公司从“创始人驱动”迈向“制度与团队驱动”;8月组建销售总公司,整合旗下品牌营销资源。8到10月领克企稳、银河攀升、极氪放量、中国星逆势,这一串结果不是天上掉下来的。
费用率上能看出来:销售费用率5.6%,同比降0.1个百分点;行政费用率1.6%,同比降0.1个百分点;研发投入比5.5%,同比降0.7个百分点,但研发总投入同比基本持平。最后这组最容易被读成“砍研发”。不是。分母变大了,分子没动,是收入规模扩大带来的摊薄,不是绝对投入的收缩。
三个还没放下的变量
第一,核心归母净利润涨41%,但核心归母净利率只有5.5%。高端化让钱变多了,整车这门生意的利润天然不厚。极氪占到三成收入,集团利润对高端单品的波动也因此更敏感。验证指标很具体:看四季度极氪单车利润和领克新能源占比能不能稳住,四个品牌一起稳,报表才稳。
第二,出口169%里有低基数的成分。第三季度32.3万辆、同比增189%,这个斜率不可能一直这么陡。欧盟关税和政策是明牌,产业共生是对冲工具,但能对冲掉多少,验证时点是明年下半年与福特合资的西班牙工厂实际爬坡。欧洲政策一旦收紧,四成出口的成色也要跟着重新检验。
第三,四季度新车密度罕见地高——星瑞L PLUS、星越L PLUS、银河M8、领克900L、2027款极氪7X,极氪009光辉也将在年内焕新。新车多对销量是好事,对交付和品控是硬压力。这批车的口碑能不能兑现,明年一季度见分晓。
对普通买车的人,这份财报的用处很直接。一个能按6664元单车核心归母净利润健康卖车的品牌,至少说明它有更持续的现金流去投入售后、OTA和保值率维护——这是必要条件,不是充分条件,最终还要看服务政策和保有量规模。价格战没有真正的免费午餐。
这份财报不该被读成“吉利汽车又创新高”,那是最省事的读法。它真正记录的是:一家公司用三年时间,把“多卖车”换成了“卖更贵的车、卖到更远的地方、卖得更有利润”。车市的下半场,比的不是谁把车卖出去,是谁把车卖出了价钱。在已披露三季报的车企里,吉利汽车从单车价值角度给出了一个可对照的样本——但这套结构能不能在竞争更激烈的季度里继续成立,报表给不出答案,得看明年与福特合资的西班牙工厂投产后,车到底卖得怎么样。
#吉利汽车引领高质量发展